
“Questo non è un momento Volcker”. Quando, a lanciare l’allarme sui rischi di una risposta “tradizionale” alla fiammata globale dell’inflazione, è uno come Hildebrand, già a capo della Banca centrale svizzera, oggi vicepresidente di BlackRock, considerata la più grande società di investimenti del mondo, è il caso di prestare attenzione. Paul Volcker assunse la guida della Federal Reserve nel 1979. “Allora – ha spiegato Hildebrand in un intervento sul “Financial Times” – l’economia correva, l’inflazione era diventata parte del sistema e l’obiettivo era di tagliarla fuori”. Il rimbalzo dell’economia in seguito al drammatico stop imposto dalla pandemia, però, ci ha portato altrove: “Quando l’inflazione è causata dalla domanda, una politica giudiziosa può in linea di principio stabilizzarla e insieme stabilizzare la crescita. Ciò non è possibile in un mondo in cui l’inflazione è il risultato di restrizioni nelle catene di fornitura”.
La corsa dei prezzi energetici
Nel bollettino di gennaio 2022 la Banca d’Italia ha mantenuto una lettura prudente sui rischi inflattivi: “L’inflazione è salita su valori elevati (4,2% in dicembre), sospinta dalle quotazioni dell’energia. Al netto delle componenti volatili la variazione annuale dei prezzi resta moderata. Gli aumenti dei costi di produzione si sono trasmessi finora solo in misura modesta sui prezzi al dettaglio”. Ma l’Istat, nelle sue “stime preliminari” di gennaio, parla di “ulteriore e marcata accelerazione dell’inflazione su base tendenziale” e segnala che “l’indice armonizzato dei prezzi al consumo (IPCA) aumenta dello 0,2% su base mensile e del 5,3% su base annua (da +4,2% di dicembre)”.
I vecchi manuali di economia spiegavano che l’inflazione nasce dalla risposta delle imprese che aumentano i prezzi a fronte di un aumento della domanda. Il suo corso naturale è quello dovuto alla crescita dell’economia, che si basa su un aumento dei fattori di produzione, cioè semplificando: più macchinari e più lavoratori occupati. Un maggiore tasso di occupazione aumenta la capacità di spesa delle famiglie, quindi la domanda di beni e servizi, e spinge i salari verso l’alto. Ma anche noi comuni cittadini sappiamo – almeno dal primo choc petrolifero del 1973 – che l’inflazione può essere spinta in alto anche da altri fattori, come un improvviso aumento dei costi dei combustibili fossili. Siamo in una situazione per certi versi simile (“terzogiornale” ne ha parlato qui e qui), anche per via delle tensioni geopolitiche che spingono in alto i prezzi. Ma i costi energetici non sono l’unica causa della crescita dell’inflazione.
Il collo di bottiglia delle supply chains
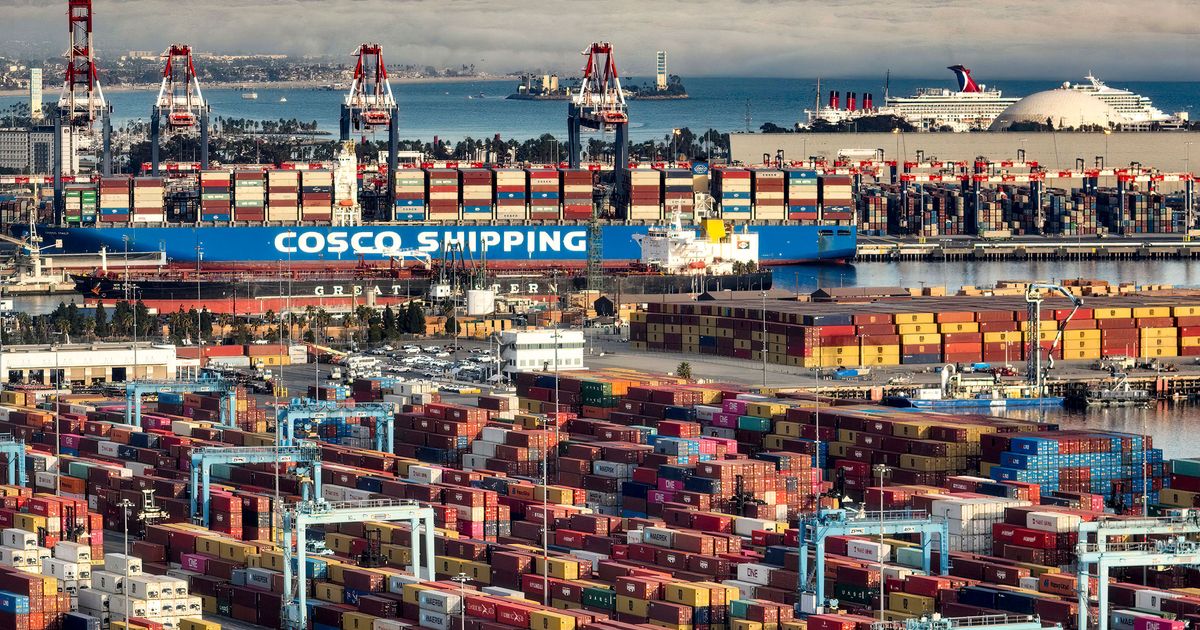
Nello scorso ottobre, il costo delle spedizioni marittime di merci ha toccato il livello massimo dal 2008, secondo i dati del “Baltic Exchange Dry Index”. Il sito dell’agenzia Reuters, in un’analisi pubblicata a novembre del 2021, prevedeva un alleggerimento della situazione a breve, spiegando che “la congestione portuale è diminuita nella maggior parte dei porti cinesi”, anche se “il gigantesco porto per container di Los Angeles-Long Beach ha ancora un arretrato di 222.0000 Teu” (twenty-foot equivalent unit, ovvero unità equivalente a venti piedi: una misura standard del trasporto container). L’ottimismo degli analisti, però, è scemato nel breve volgere di un paio di mesi. “Pensavamo che le interruzioni della catena di approvvigionamento sarebbero state temporanee”, ha spiegato recentemente Ngozi Okonjo-Iweala, direttrice generale del Wto, l’Organizzazione mondiale del commercio, a un incontro organizzato dal “Jeune Afrique Media Group”. “Lo pensiamo ancora, ma stanno impiegando più tempo per risolversi di quanto ci aspettassimo, forse entro la fine di quest’anno o forse nel prossimo”.
Simili le previsioni della Banca centrale europea pubblicate a fine 2021: le “strozzature” nelle forniture industriali “si sono intensificate e ora dovrebbero durare più a lungo, dissipandosi solo gradualmente dal secondo trimestre del 2022 e risolvendosi completamente entro il 2023”. Fra le cause del ritardo gli osservatori internazionali puntano il dito sull’esplosione, nei mesi scorsi, della variante Omicron, che ha portato a nuove restrizioni e causato riduzioni di personale per i contagi e le quarantene. Ma sono sempre più numerose le voci che attribuiscono a questo fenomeno un carattere strutturale. Secondo il “New York Times”, “il tempo da solo non basterà a superare la grande crisi delle catene di approvvigionamento”; serviranno più investimenti, tecnologie, navi, magazzini di stoccaggio e camionisti. Ma la crisi spingerà, nel frattempo, gli industriali a convertirsi a un più prudente utilizzo delle riserve di magazzino e soprattutto a “spostare le produzioni più vicino ai consumatori”. È il cosiddetto reshoring, una specie di rovesciamento delle delocalizzazioni (uno dei pilastri della globalizzazione).
Braccio di ferro sulla risposta della Bce
Nel suo bollettino, Bankitalia ricorda che “la Federal Reserve e la Bank of England hanno avviato il processo di normalizzazione delle politiche monetarie”. Secondo Okonjo-Iweala la frenata dell’economia è inevitabile: “La domanda di beni dovrebbe diminuire, soprattutto a causa delle pressioni inflazionistiche e della riduzione del sostegno delle misure fiscali legate alla pandemia”, ha affermato. Il Fondo monetario internazionale ha già rivisto al ribasso, dal 4,9% al 4,4, le sue previsioni sulla crescita globale. Rallentamento dell’economia e inflazione in crescita evocano lo spettro della “stagflazione” della quale parla il citato articolo della Reuters. Dopo gli interventi espansivi sul piano fiscale e monetario, coi quali le economie avanzate hanno risposto all’emergenza pandemia, quindi, il dibattito sull’inflazione rappresenta uno snodo cruciale.
In un vasto reportage dedicato all’inflazione in Europa, il quotidiano francese “Le Monde” ha dato conto fra l’altro della pressione crescente in Germania, nazione guida dell’Unione europea, per una virata nelle politiche monetarie della Bce. Pressione che viene esercitata non solo nei dibattiti accademici ma nella stampa a grande diffusione: la “Bild Zeitung” ha ribattezzato la presidente della Bce, Christine Lagarde, “Madame Inflation” e ha preso di mira anche Isabel Schnabel, di fatto la regista, al vertice della Bce, delle operazioni di “quantitative easing”, definita “la donna della quale il risparmiatore tedesco deve avere paura”.
La stessa Schnabel ha già lanciato segnali in direzione di una correzione di rotta rispetto all’interventismo sul mercato dei titoli che ha caratterizzato la politica della Bce nel biennio pandemico.
Ma qui è il caso di tornare all’allarme lanciato da Philipp Hildebrand, del quale abbiamo parlato all’inizio. Il banchiere d’affari si attende un ritorno a una maggiore “neutralità” delle banche centrali, ma avverte: “Quello che non dovrebbero fare in questo passaggio è schiacciare sul freno deliberatamente per distruggere le attività. (…) L’approccio migliore adesso è non distruggere occupazione e crescita con la politica monetaria, ma riaprire le economie man mano che le preoccupazioni sanitarie si alleggeriscono, riportando il mix di spesa alla normalità”.
Già, ma che succede se questo allarme non viene colto? I dati sull’andamento dei salari italiani negli ultimi anni ci dicono che siamo la Cenerentola d’Europa. Quelli sulle nuove assunzioni, dopo le riaperture delle attività, ci dicono di una fortissima tendenza alla precarizzazione. Le scelte governative sulla distribuzione delle risorse del Pnrr (e prossimamente, forse, sulle norme attuative dell’autonomia regionale differenziata) minacciano di acuire le disuguaglianze sociali e territoriali che penalizzano il Mezzogiorno. Se la risposta delle autorità europee al rialzo dell’inflazione fosse quella troppo decisa paventata da Hildebrand, l’Italia rischia di uscirne ammaccata, insieme con le speranze di una stagione redistributiva che molti a parole giudicano urgente.
Mentre in Italia ci appassioniamo alle competizioni interne a partiti e schieramenti, in Spagna scioperi e manifestazioni hanno già portato a nuovi accordi contrattuali (e rialzi salariali) per alcune categorie di lavoratori. A chi spetterebbe da noi il compito di mettere in campo una proposta politica e una stagione di lotte per giocare anche sul terreno dei rapporti di forza sociali la partita della ripresa post pandemia? Ci vorrebbero partiti e sindacati con un forte legame con la realtà, con una visione del mondo propria e non in cerca di agende altrui da adottare. Altrimenti, come hanno imparato a loro spese gli studenti scesi in piazza di recente, l’unica risposta di fronte a qualsiasi perturbazione politica e sociale rimarrà il manganello.